Agencia independiente · Brickell, Miami
No recomendamos una póliza sin entender el bien que protege.
Miramos cómo está construido, cuánto vale hoy y a qué está expuesto. Recién ahí buscamos cobertura.
We Insure Downtown Miami es una agencia de seguros independiente en Brickell. Trabaja con seguro de casa, condominio, auto, negocio, inundación y vida, y compara varias compañías en vez de depender de una sola. Atiende a propietarios de Miami y a quienes tienen una propiedad acá y viven en otra ciudad o en otro país.
Nuestras coberturasPaso 1 de 4
¿Qué querés asegurar?
Asesoramiento local, las principales aseguradoras, ahorro por mitigación de viento: cobertura a medida para los condados de Miami-Dade, Broward y Palm Beach.
Compará cotizaciones en minutos y encontrá descuentos propios de Florida.
Seguro de vivienda
El seguro de vivienda en Florida protege la estructura de tu casa, tus pertenencias y tu responsabilidad civil. En Miami y el sur de Florida, la prima depende del riesgo de huracán, la antigüedad del techo, la clasificación de zona de inundación y el tipo de construcción. El daño por viento suele estar cubierto; la inundación necesita una póliza aparte.
Seguro de casa y condominio en Downtown Miami
Protegé tu casa o tu condominio en Downtown Miami con una cobertura pensada para el clima del sur de Florida, la exposición costera y la vida en altura. Las pólizas pueden ayudar a proteger tu propiedad, tus pertenencias y tu responsabilidad civil.
Cobertura para casas, condominios y townhouses
Seas dueño de una casa unifamiliar, de un townhouse o de un condominio en una de las torres de downtown Miami, el seguro de vivienda puede ayudar a proteger tu estructura (donde corresponda), las terminaciones interiores y tus pertenencias frente a pérdidas cubiertas como incendio, robo y muchos tipos de daño por tormenta.
Exposición costera y cómo la tarifan las aseguradoras
La ubicación costera de Florida trae más riesgo de viento, granizo y huracanes. Las aseguradoras miran la antigüedad del edificio, el tipo de techo, los materiales de construcción y la distancia a la costa para definir elegibilidad y precio. Para los dueños de condominio, la póliza maestra de la asociación y la cobertura de tu unidad tienen que complementarse para no dejar huecos.
¿Qué puede incluir una póliza estándar?
Una póliza estándar puede incluir cobertura para tu vivienda, tus pertenencias, gastos de vivienda adicionales si tenés que mudarte temporalmente, y responsabilidad civil si alguien se lastima o si sos responsable de ciertos tipos de daño. Los endosos opcionales pueden ayudar a cubrir bienes de mayor valor y riesgos específicos del sur de Florida.
Seguro de auto
En Florida, el seguro de auto exige un mínimo de Personal Injury Protection (PIP) y de Property Damage Liability (PDL). En Miami, la prima la afectan la densidad de tránsito, la tasa de accidentes, los conductores sin seguro y el riesgo de robo de vehículos. Muchos conductores eligen límites más altos, además de cobertura contra conductores sin seguro, colisión y todo riesgo.
¿Qué afecta el costo del seguro de auto en Miami?
La prima se calcula a partir de factores propios tuyos y del lugar donde estacionás el auto. Las aseguradoras miran tu código postal, tu historial de manejo y de reclamos, los límites y deducibles que elegís, y la marca, el modelo y la antigüedad del vehículo. Las primas en Miami suelen estar por encima del promedio de Florida, así que comparar aseguradoras pesa más acá que en casi todo el estado.
¿Por qué el seguro de auto es tan caro en Miami?
Miami tiene tarifas más altas por los conductores sin seguro, los reclamos fraudulentos, el tránsito pesado y las leyes de no-fault de Florida.
Seguro para negocios
En Florida, el seguro para negocios protege a tu empresa frente a demandas, daño a la propiedad, lesiones laborales y riesgos vehiculares. La cobertura suele incluir responsabilidad civil general, propiedad comercial, auto comercial y compensación laboral (obligatoria para algunos negocios según el rubro y la cantidad de empleados). En Miami y el sur de Florida, lo que necesita una póliza cambia con el tipo de negocio, sus contratos y su riesgo operativo.
Tipos de cobertura habituales para un negocio en Florida
La responsabilidad civil general cubre reclamos de terceros por lesiones o daño a la propiedad. La de propiedad comercial cubre el local, los equipos y el inventario que el negocio tiene o alquila. La de auto comercial aplica a los vehículos que se usan para trabajar, que se tratan distinto que en una póliza personal. La compensación laboral cubre lesiones de empleados y es obligatoria para algunos negocios de Florida según el rubro y la cantidad de empleados.
¿Qué define la cobertura que un negocio necesita?
No hay una respuesta única. Qué necesita una empresa depende de qué hace, cuánta gente emplea, si es dueña del espacio o lo alquila, si opera vehículos, y de lo que sus contratos la obligan a tener. Un propietario, un prestamista o un cliente pueden exigir una cobertura concreta antes de empezar a trabajar. El punto de partida es revisar esas obligaciones junto con el riesgo operativo del día a día.
Seguro de inundación en Miami
El seguro de inundación en Miami cubre el daño por agua que sube, marejada ciclónica y lluvia intensa: pérdidas que una póliza de vivienda estándar no cubre. Puede ser obligatorio en zonas de alto riesgo con hipoteca respaldada por el gobierno federal, y en muchas partes del sur de Florida se recomienda con fuerza. La prima depende de la zona de inundación, la elevación, las características del edificio y los límites de cobertura.
¿Qué es el seguro de inundación y por qué lo necesitás en Miami?
El seguro de inundación cubre el daño que causa el agua que entra a tu propiedad por tormentas costeras, lluvia intensa y marejada ciclónica. Un solo evento puede dañar la estructura y todo lo que hay adentro, desde los pisos y el durlock hasta los muebles y las pertenencias. Importa en downtown Miami, donde la baja elevación y la cercanía a la costa dejan expuestas a propiedades que están a unas cuadras del agua.
¿Cuándo es obligatorio el seguro de inundación?
El seguro de inundación es obligatorio cuando la propiedad está en una zona de alto riesgo y tiene una hipoteca respaldada por el gobierno federal. Los prestamistas lo exigen en las áreas que FEMA designa como Special Flood Hazard Areas. Estar fuera de una de esas zonas no es lo mismo que estar a salvo: según FEMA, el 29% de los reclamos del National Flood Insurance Program entre 2014 y 2024 vinieron de propiedades fuera de zonas de alto riesgo.
¿El seguro de vivienda cubre el daño por inundación?
No. Una póliza de vivienda estándar no cubre el daño por agua que sube, marejada ciclónica ni escurrimiento. Ese riesgo se cubre únicamente con una póliza de inundación aparte, contratada a través del National Flood Insurance Program o con una aseguradora privada. En Miami esta distinción no es teórica, y el momento de revisar qué póliza cubre qué, es antes de la temporada de tormentas, no durante.
Seguro paraguas
El seguro paraguas da protección extra por encima de los límites de tus pólizas de vivienda y de auto. En Florida ayuda a proteger tus ahorros y tus bienes después de lesiones graves, daño a la propiedad u otros reclamos costosos.
Protegé lo que construiste
Un seguro paraguas agrega una capa de protección por encima de las pólizas que ya tenés sobre tu casa, tus vehículos o tu negocio. No reemplaza a ninguna. Empieza donde se agota el límite de esas.
¿Qué es el seguro paraguas y por qué lo necesitás en Florida?
Toda póliza de responsabilidad civil tiene un límite. Cuando un reclamo se cierra por más que el límite de la póliza primaria, el saldo que queda cae sobre vos y puede alcanzar ahorros y bienes mucho más allá de la propiedad involucrada. Un seguro paraguas absorbe ese saldo. Importa en Miami porque el valor de las propiedades es alto, el tránsito es pesado y estacional, y la exposición a un reclamo grande es proporcionalmente mayor.
¿Qué cubre el seguro paraguas?
Un seguro paraguas suele cubrir:
- Reclamos por lesiones
- Reclamos por daño a la propiedad
- Demandas por accidentes de auto
- Lesiones ocurridas en tu propiedad
- Reclamos por difamación, calumnias e injurias
- Costos de defensa legal
Seguro de vida y anualidades
El seguro de vida protege económicamente a tu familia en caso de que fallezcas, y suele cubrir el reemplazo de ingresos, los pagos de la hipoteca, las deudas y los gastos finales. Las anualidades ofrecen opciones de planificación de ingresos para el retiro, atadas a tus objetivos y a tus plazos.
¿Cuánto seguro de vida necesitás en Florida?
No hay una fórmula única. El monto depende de tus ingresos, de las deudas que tengas, de quién depende de vos y de qué querés que haga ese dinero a largo plazo. En Miami, las familias suelen sopesar el saldo que queda de la hipoteca, otras deudas, los costos futuros de educación, el reemplazo de ingresos y los gastos finales. A un número se llega con un análisis personalizado.
¿Qué papel juegan las anualidades?
Una anualidad resuelve algo distinto que un seguro de vida. El seguro de vida protege a las personas que dependen de tus ingresos si vos ya no estás. Una anualidad es una forma de convertir ahorros en ingresos previsibles durante el retiro. Cuál corresponde, y si corresponden las dos, depende de tus plazos y de tus objetivos, no de una regla general.
Seguro de condominio y edificios en altura
Una torre en downtown Miami involucra dos pólizas separadas. La asociación de condominio tiene una póliza maestra para el edificio, y cada dueño tiene la suya para lo que la maestra no cubre. Dónde cae la línea entre las dos lo fija la declaración de la asociación, así que hay que leer las dos juntas.
La póliza de la asociación
La póliza maestra la compra la asociación, no los dueños individuales, y cubre el edificio y sus áreas comunes. Esa decisión suele tomarla el board o el property manager, que compran en nombre de todos los dueños del edificio y responden ante ellos por el resultado. Su alcance lo define la declaración de la asociación y cambia de edificio a edificio.
Lo que la póliza maestra no cubre
Todo lo que la póliza maestra deja afuera cae en el dueño de la unidad. Esa línea es la fuente de sorpresa más común después de un siniestro, porque la fijan documentos que la mayoría de los dueños nunca leyó y no una regla general. Leer la póliza maestra y la del dueño de la unidad una contra otra es lo que muestra si algo queda en el medio.
¿Ya tenés una póliza?
Las pestañas de arriba te muestran la cobertura que necesitás. Si ya tenés una, la pregunta es si todavía acompaña la forma en que usás tu propiedad.
Con quién hablás
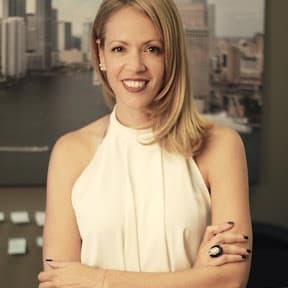
Romina Saaied
Asesora de seguros y broker inmobiliaria
Asegurar en Miami no es completar un formulario. Es una conversación sobre una propiedad concreta, en un edificio concreto, expuesta a riesgos concretos — y funciona mejor cuando la tenés con alguien que conoce los tres.
Romina Saaied asesora en We Insure Downtown Miami, una agencia independiente en Brickell. Ser independiente significa que el punto de partida es tu situación y no el catálogo de una sola compañía. Atiende en inglés, español, italiano y portugués, algo que pesa si cuidás una propiedad en Miami desde otro país y preferís no tener esa conversación en tu segundo idioma.
Atiende enInglés · Español · Italiano · Portugués
Más sobre Romina y la agenciaDónde queda la oficina
Sobre Brickell Avenue, en Downtown Miami. En la página de contacto están la dirección completa, el teléfono y cómo llegar en Google y Apple Maps.