Blog
Notas sobre asegurar propiedad en Downtown Miami
Aca es donde We Insure Downtown Miami escribe sobre lo que las polizas realmente dicen, en lenguaje claro y citando las fuentes. Los posts los escribe Romina Saaied, que dirige la agencia, y cada uno pasa por revision de compliance antes de aparecer.
Que no es este blog
No es asesoramiento sobre tu poliza, y leer un post no reemplaza que alguien lea tus documentos. Un post describe como funciona algo en general; que dice tu contrato es otra pregunta con otra respuesta. Tampoco es asesoramiento legal, impositivo ni de inversion.
Posts
Cambiar de aseguradora de auto en Florida y qué te cuesta
Si cancelás vos una póliza de auto en Florida, la aseguradora puede retener parte de la prima. Si cancela ella, no. Esa asimetría está en el estatuto.
Cambiar de aseguradora de hogar en Florida sin quedar descubierto
Florida te da 120 días de aviso antes de soltar una póliza residencial, y 45 antes de decirte el precio de renovación. El trámite entra en esa ventana.
Cómo averiguar dónde tiene que empezar tu póliza de condominio
Cada edificio traza la línea entre la póliza de la asociación y la tuya en otro lugar. Estos son los documentos que lo dicen, y cómo conseguirlos.
Cómo funciona el deducible de huracán en una póliza de Florida
Tu póliza tiene dos deducibles. La tormenta decide cuál se aplica, y el de huracán es un porcentaje que crece solo.
Cuando un contrato decide los límites de tu seguro de negocio
La mayoría de los negocios de Brickell contrata una umbrella comercial porque se lo pidió un contrato de alquiler o un cliente. Leer bien esa cláusula es todo el trabajo.
¿Inundación o daño por agua? Por qué la diferencia decide tu reclamo
Un caño roto no es una inundación. La definición del NFIP lo dice en dos palabras, y ahí se deciden la mayoría de los reclamos rechazados.
Lo que una remodelación en Miami te puede costar en seguros
Una remodelación terminada parece una mejora. Para tu póliza es una propiedad que cambió, y una póliza a la que nadie le avisó.
Por qué los propietarios extranjeros en Miami pagan de más por su seguro
Tener una propiedad en Miami desde otro país no sale más caro por ser extranjero. Sale más caro porque se compra sin poder ver lo que se compra.
Qué cambia una inspección de mitigación de viento en tu póliza
La ley de Florida obliga a las aseguradoras a tarifar las mejoras contra viento. Un formulario del estado decide si las tuyas están en el expediente.
Qué ganás y qué perdés al juntar hogar y auto en una misma aseguradora
El bundling se vende como un descuento. En Florida además cambia cómo interactúan tus deducibles y qué pasa cuando una de las dos pólizas falla.
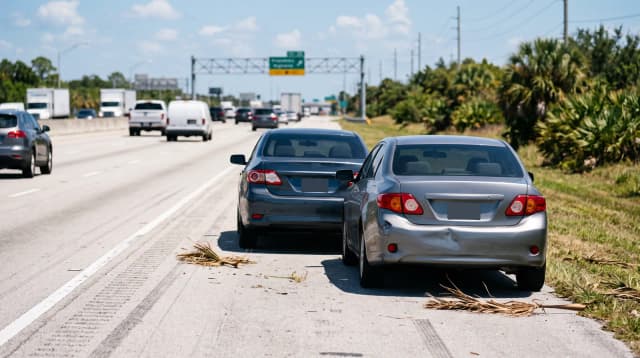
Qué significa realmente "no-fault" después de un choque en Florida
"No-fault" no significa que nadie sea responsable. Significa que tu propia póliza paga primero, con un plazo, sin importar quién chocó.