Quanto può costarLe in assicurazione una ristrutturazione a Miami
La Sua unità e il Suo edificioWe Insure Downtown Miamiaggiornato il September 22, 2026
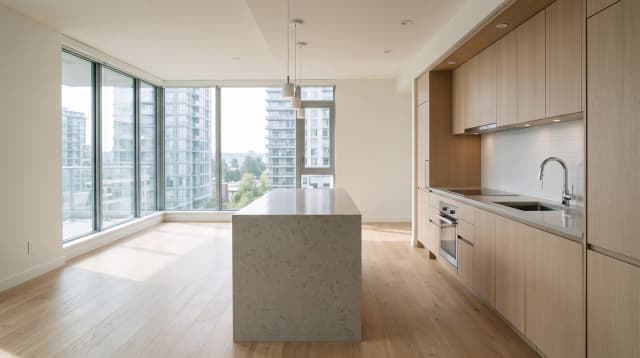
Una ristrutturazione cambia l'immobile che la Sua polizza descrive, e una polizza non lo scopre da sola. Cucine nuove, pavimenti nuovi, pareti spostate e impianti rifatti sono valore che ha aggiunto dopo l'ultima volta che qualcuno ha valutato l'edificio. Se succede un danno, la polizza risponde per l'immobile che conosce, non per quello in cui Lei si trova.
La distanza tra ciò che ha costruito e ciò che la polizza sa
Un'assicurazione si scrive contro una descrizione. Metri quadri, tipo di costruzione, anno, impianti, finiture, se il tetto è stato rifatto e quando. Ogni numero di un preventivo risale a quella descrizione.
Una ristrutturazione modifica la descrizione. A volte poco: vernice e sanitari. Spesso molto: una parete spostata, un bagno in più, il quadro elettrico sostituito, infissi antiuragano dove non c'erano.
La descrizione nella polizza non si aggiorna da sola. Si aggiorna quando qualcuno lo dice alla compagnia. Fino ad allora ci sono due immobili: quello che esiste e quello che è assicurato. Quasi sempre nessuno nota la differenza. Il momento in cui conta è il peggiore possibile per scoprirla.
Quattro modi in cui una ristrutturazione ricompare dopo
1. Migliorie che la polizza non ha mai valutato
Questa è la più semplice. Se la cifra di ricostruzione della Sua polizza è stata fissata prima dei lavori, riflette un immobile senza quei lavori. Ricostruire non è ricostruire quello che c'era in astratto: è ricostruire secondo lo stato attuale e i costi di costruzione attuali.
A Miami si aggiungono due pressioni: qui i costi di costruzione non sono stati stabili, e gli edifici vanno ricostruiti secondo la normativa in vigore al momento, non quella di quando furono costruiti. Una ristrutturazione che ha già portato parte dell'immobile agli standard attuali merita di essere comunicata alla compagnia, proprio perché sposta il numero nella direzione giusta tanto spesso quanto in quella sbagliata.
2. Lavori fatti senza permesso
Un lavoro autorizzato lascia un documento. Un lavoro senza permesso lascia una cucina.
La difficoltà non è morale, è probatoria. Quando una compagnia o un perito esamina un danno, permessi e collaudi sono ciò che dimostra che il lavoro è stato fatto a norma. Senza, lo stesso lavoro è un'affermazione. E un lavoro senza permesso non resta una faccenda privata: riemerge quando l'immobile si vende, quando l'edificio viene ispezionato e quando un sinistro viene esaminato.
Se un'impresa Le propone di saltare il permesso perché si fa prima, la traduzione onesta è che quella velocità si paga dopo, e la paga Lei.
3. L'immobile ha cambiato uso e nessuno l'ha detto
Una ristrutturazione è spesso il momento in cui un immobile comincia a fare qualcosa di nuovo. Un'unità che era un'abitazione diventa un affitto breve. Un piano terra diventa un ufficio. Un garage diventa uno studio.
Come viene usato un immobile fa parte di ciò contro cui la polizza è scritta, e probabilmente conta più delle finiture. Un immobile che ha cambiato uso è un immobile da riquotare, ed è uno dei pochi casi in cui riquotare La protegge invece di costarLe.
4. Lavori in un edificio, dove due polizze si incontrano
In un condominio la ristrutturazione avviene dentro un'unità, ma l'edificio è in comune. Togliere una parete, spostare un impianto idraulico, cambiare la pavimentazione sopra un vicino: ognuna di queste cose tocca la linea tra ciò che copre la polizza dell'amministrazione e ciò che copre la Sua.
Quella linea è scritta nei documenti dell'edificio e non è uguale in tutti gli edifici. Quello che non cambia è la forma del problema: dopo una ristrutturazione, una parte maggiore dell'immobile sta dal Suo lato della linea.
La polizza dell'amministrazione
L'edificio come lo definiscono i documenti condominiali: struttura, impianti comuni, parti comuni.
La polizza della Sua unità
Ciò che sta dentro l'unità, comprese le migliorie fatte dopo la descrizione originale dell'edificio.
Le migliorie che ha pagato Lei tendono a cadere dal Suo lato di quella linea. Il che significa che più ristruttura, più si chiede alla Sua polizza, e più conta che gliel'abbiano detto.
Cosa fare, e quando
La buona notizia è che questo è un problema di tempi, non di spesa.
Prima che i lavori comincino. Dica alla compagnia cosa è previsto. Qui si decidono due cose: se l'immobile è coperto come serve mentre è aperto —un immobile in cantiere è un rischio diverso da uno finito— e se l'assicurazione dell'impresa è reale e in corso di validità.
Durante i lavori. Conservi la carta. Permessi, fatture, foto prima e dopo, il certificato assicurativo dell'impresa. Sul momento non costa nulla ed è l'unica versione dei fatti che esisterà dopo.
Quando è finita. Mandi il riepilogo alla compagnia e chieda che l'immobile venga rivalutato. È il passo che quasi tutti saltano ed è quello che chiude la distanza tra i due immobili.
Se vive in un edificio. Verifichi cosa chiedeva l'amministrazione prima dei lavori e cosa chiede dopo. Gli edifici sono diversi tra loro, e di solito il requisito è scritto.
Che cosa questo articolo non risponde
Questo è un articolo sul rapporto tra una ristrutturazione e una polizza. Non è la lettura della Sua polizza e non è consulenza edilizia né legale.
Non può dirLe se le Sue migliorie specifiche siano coperte: dipende dal Suo contratto e, in un edificio, dai documenti condominiali. Non tratta l'iter dei permessi, che è competenza dell'ufficio tecnico locale. E non quota nulla.
Per quello che fa la copertura di base: assicurazione casa e appartamento riguarda l'unità o la casa; edifici alti e condomini riguarda la divisione tra amministrazione e proprietario dell'unità; e assicurazione contro le alluvioni riguarda un rischio che una polizza ordinaria non copre, con o senza ristrutturazione.
Domande che ci fanno sulle ristrutturazioni
Ho cambiato solo le finiture. Conta?
Meno che spostare una parete, ma vale comunque una comunicazione alla compagnia, perché le finiture fanno parte di ciò che una ricostruzione deve riprodurre. La regola pratica è semplice: se rifarlo costerebbe soldi veri, la Sua polizza deve sapere che esiste.
I lavori sono già finiti e non l'ho mai detto a nessuno.
Allora lo dica adesso. Un immobile descritto con precisione oggi sta in una posizione migliore di uno la cui descrizione è sbagliata e resta sbagliata. La conversazione a posteriori è ordinaria.
Una ristrutturazione fa sempre salire quello che pago?
Non sempre, e non in una sola direzione. Alcuni lavori riducono il rischio — tetto nuovo, impianti idraulici nuovi, impianto elettrico nuovo, aperture antiuragano— e le compagnie guardano esattamente quelle cose. Altri lavori aggiungono valore che va assicurato. Quale effetto prevalga dipende da cosa è stato fatto.
La mia impresa dice che è assicurata. Basta?
Chieda il certificato e legga chi nomina e quali date copre. «Sono assicurato» è una frase; un certificato è un documento. Se in cantiere qualcosa va storto, la differenza tra le due è tutta la questione.
L'amministrazione deve saperlo?
Quasi sempre, e di solito prima che i lavori comincino. Ogni edificio fissa i propri requisiti su cosa si può modificare dentro un'unità e quali prove vuole. Quei requisiti esistono per lo stesso motivo per cui interessa alla Sua polizza: l'edificio è in comune.
Da dove cominciare
Se ha ristrutturato negli ultimi anni e non ha mai aggiornato la polizza, il passo utile è una revisione: l'immobile com'è adesso, a fronte dell'immobile che la Sua polizza descrive.
Si metta in contatto con We Insure Downtown Miami con quello che è stato fatto e quando, e porti i documenti se li ha conservati.