¿Mi seguro de condominio cubre un special assessment?
Tu unidad y tu edificioRomina Saaied
Tres assessments, tres respuestas distintas de tu póliza.
A veces. Toda póliza de unit owner en Florida tiene que traer al menos $2.000 de loss assessment (evaluación de pérdidas) coverage, y responde cuando el assessment viene de un siniestro que cubre la póliza de la asociación. No responde por una fachada, un techo ni un structural integrity reserve study. Eso son obligaciones de mantenimiento, no siniestros.
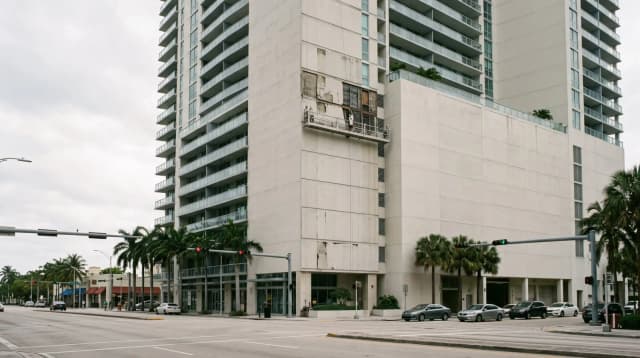
En noviembre de 2024, a los dueños de 1060 Brickell les llegó un special assessment de $21 millones —a algunos por más de $40.000 cada uno— para pagar la fachada de la Torre 2, el reemplazo del techo y la restauración del pool deck. El edificio tenía dieciséis años. Estaba lejísimos de la edad que dispara una milestone inspection, y no necesitó ninguna para que llegara la factura.
La mayoría de los dueños que nos llaman después de una carta así creen que tienen cobertura para eso. Algunos la tienen. La diferencia conviene conocerla antes de que llegue la carta, porque para ese momento ya no se puede cambiar nada de la póliza.
El assessment que no cubre la póliza de nadie
Empecemos por acá, porque es la respuesta que la gente realmente está buscando y la que la industria dice con menos franqueza.
Si el assessment es para reparar una fachada, cambiar un techo, restaurar un pool deck o financiar lo que un structural integrity reserve study dice que el edificio tiene que reservar, no lo cubre ninguna póliza de seguro. Ni el loss assessment coverage, ni un endoso, ni otro carrier. Ese producto no existe.
La razón es estructural, no técnica. El seguro responde a un siniestro: un evento súbito y accidental que la póliza nombra. El mantenimiento diferido y una obligación legal de reservar no son ni una cosa ni la otra. Florida exige una milestone inspection de los edificios de condominio de tres pisos habitables o más antes del 31 de diciembre del año en que el edificio cumple 30, y cada 10 años después; una autoridad local puede adelantarlo a los 25 años por condiciones como la cercanía al agua salada (Fla. Stat. §553.899). Aparte, las asociaciones tienen que completar un structural integrity reserve study por cada edificio de tres pisos habitables o más, y desde el 31 de diciembre de 2024 los miembros de una asociación controlada por dueños ya no pueden votar para waivear las reservas de los ítems que ese estudio cubre (Fla. Stat. §718.112(2)(g)).
Son obligaciones que el edificio debe por ley. Una póliza de seguro no es el instrumento que las paga, y quien te diga lo contrario te está vendiendo algo que no va a estar ahí.
El assessment que tu póliza sí responde
Ahora la parte que sí funciona.
Cuando la asociación sufre un siniestro que su propia póliza de propiedad cubre —un huracán, un incendio, la rotura de un caño maestro— y el daño supera lo que esa póliza paga, el faltante vuelve a los dueños como assessment. Para eso existe el loss assessment coverage.
El piso de Florida es $2.000
Toda póliza residencial de un unit owner emitida en Florida tiene que incluir al menos $2.000 de property loss assessment coverage para todos los assessments que resulten del mismo siniestro directo, con un deducible de no más de $250 por pérdida directa de propiedad. Si ya se aplicó un deducible a otra pérdida de propiedad tuya por ese mismo evento, al loss assessment coverage no se le aplica ningún deducible (Fla. Stat. §627.714).
Dos mil dólares es un piso que escribió la legislatura, no un límite que alguien eligió para tu edificio. Contra los assessments que viene produciendo Miami-Dade, es un error de redondeo. Podés comprar un límite más alto, y lo que cuesta hacerlo es poco al lado de casi todo lo demás que figura en tu declarations page.
El assessment que cae en el medio
Acá está el caso que más probablemente te pase en Miami, y en el que la respuesta depende de un detalle que casi nadie chequea.
Tu edificio recibe daño por huracán. La póliza de la asociación paga, pero tiene un deducible —muchas veces grande, porque el board lo fija en reunión según los fondos disponibles y la capacidad de assessment (Fla. Stat. §718.111(11)(c))—. Ese deducible lo tiene que pagar alguien. Y vuelve a los dueños como assessment.
Entonces: ¿tu loss assessment coverage paga un assessment que existe por el deducible del edificio?
El sublímite, y la fecha que lo decide
Depende de qué edición del endoso tenga tu póliza.
La edición de 1991 del endoso estándar de loss assessment de ISO, el HO 04 35, lo dice con todas las letras:
"We will not pay more than $1,000 of your assessment that results from a deductible in the policy of insurance purchased by a corporation or association of property owners."
Mil dólares. No el límite que compraste. Si subiste tu loss assessment coverage a $50.000 y el assessment nace del deducible de la asociación, ese formulario viejo paga $1.000 y ahí se terminó. La edición de 2000 traía la misma restricción.
La revisión de ISO de 2011 eliminó ese sublímite, así que aplica el límite completo que compraste. Pero los carriers no están obligados a usar la edición vigente de ISO, y algunos escriben sus propios formularios.
O sea que la pregunta no es ¿tengo loss assessment coverage?. Es ¿qué edición tengo?, y la respuesta está impresa en el endoso mismo, en los documentos de tu propia póliza.
Y el deducible es gasto común
Una cosa más que conviene saber antes de pagar nada.
Florida es explícito: todos los deducibles del seguro de propiedad, y los demás daños que excedan la cobertura de las pólizas que mantiene la asociación, son gasto común del condominio (Fla. Stat. §718.111(11)(j)). El estatuto excluye el daño causado por conducta intencional, negligencia o incumplimiento de la declaración o de las reglas de la asociación por parte de un dueño — pero fuera de eso, el deducible se reparte, no se le carga a una unidad.
Si tu asociación te está cobrando el deducible de huracán a vos individualmente y nadie alegó que vos causaste el daño, eso merece una pregunta antes que un cheque.
Lo que dicen las reglas
- Milestone inspection, financiar el SIRS, fachada, techo, pool deck: No. No es un siniestro: es una obligación de mantenimiento o de reserva.
- Assessment por un siniestro que cubre la póliza de la asociación: Sí, hasta tu límite de loss assessment.
- Mínimo que exige Florida: Al menos $2.000, con deducible de no más de $250.
- Deducible ya aplicado a otra pérdida del mismo evento: Sin deducible en el loss assessment coverage.
- Assessment por el deducible de la asociación, formulario ISO viejo: $1.000, compraras lo que compraras.
- Assessment por el deducible de la asociación, formulario ISO de 2011: Hasta el límite que compraste.
- Quién debe el deducible de la asociación: Gasto común del condominio, con excepciones estrechas.
Fuentes: Fla. Stat. §627.714; Fla. Stat. §718.111(11); Fla. Stat. §718.112(2)(g); Fla. Stat. §553.899; formulario ISO HO 04 35 04 91.
Preguntas que nos hacen
Mi asociación votó el assessment. ¿Me pueden cobrar a mí solo el deducible de huracán?
En general no. Florida trata los deducibles del seguro de propiedad de la asociación como gasto común del condominio. Las excepciones son estrechas y todas pasan por la conducta del propio dueño: daño intencional, negligencia, o incumplir la declaración o las reglas. Si ninguna de esas te aplica, preguntá cómo se asignó el cargo antes de pagarlo.
El assessment es por el SIRS. ¿Hay algún seguro para eso?
No. Un structural integrity reserve study le dice a la asociación cuánto tiene que apartar para techo, estructura, protección contra incendio, plomería, electricidad, impermeabilización, ventanas y puertas exteriores, y cualquier otro ítem con un costo de mantenimiento diferido o de reemplazo mayor a $25.000. Financiar eso es una obligación legal, no un siniestro asegurado, y desde fines de 2024 los dueños de una asociación controlada por dueños no pueden votar para waivear esas reservas. La respuesta honesta es que ése es un problema de presupuesto, no de seguro.
¿Cómo me fijo qué edición es mi endoso?
Está impreso en el endoso, normalmente como un número de formulario y una fecha: HO 04 35 seguido de cuatro dígitos. Buscá en los documentos de tu póliza el endoso de loss assessment. Si no lo encontrás, tu declarations page lista los formularios adjuntos a la póliza, y tu agente te lo dice en un minuto.
Subí mi límite a $50.000. ¿Estoy cubierto por $50.000?
Para un assessment que nace de un siniestro cubierto, sí, hasta ese límite. Para un assessment que nace del deducible de la asociación, depende enteramente de la edición de tu endoso: $1.000 bajo los formularios de 1991 y 2000, el límite completo bajo la revisión de 2011. Ésta es la brecha más común entre lo que la gente cree que compró y lo que dice el formulario.
La póliza del edificio no cubrió el daño para nada. ¿Ayuda el loss assessment?
El loss assessment coverage responde a assessments que nacen de un siniestro, y los riesgos a los que responde siguen los términos de tu propia póliza. Si lo que sufrió la asociación fue una inundación, ésa es otra pregunta con otra respuesta — el flood es una póliza aparte, con su propio waiting period, y lo mismo vale para la de la asociación. Leé qué tenía contratado el edificio antes de suponer dónde está el hueco.
¿Cuánto tiempo tengo para reportar un assessment una vez votado?
Ése es otro reloj, y tiene su propia respuesta — ver los plazos para reportar un reclamo en Florida. Saber que tu póliza paga no sirve de nada si la ventana para decirlo ya se cerró.
Si te acaba de llegar un assessment
Lo útil no es discutir con la carta. Es leer dos documentos uno al lado del otro: el aviso del assessment, que dice para qué es la plata, y tu propia declarations page, que dice si tu póliza tiene algo que decir al respecto.
Esos dos documentos contestan la pregunta. Todo lo demás es adivinar.
We Insure Downtown Miami es una agencia independiente en Brickell. Miramos dónde está tu unidad, qué cubre realmente la póliza de la asociación y qué excluye, dónde termina la póliza del edificio y empieza la tuya, y —para edificios como los de esta misma cuadra— qué tiene que contemplar la cobertura en torres y condominios.
Que leamos tu declarations pageEste artículo describe cómo funcionan en general los estatutos de condominio y de seguros de Florida, y qué dice un formulario estándar de la industria. No es asesoramiento sobre tu póliza ni sobre tu edificio, y leerlo no reemplaza a alguien que lea tus documentos. Lo que dicen tu contrato y tu declaración son preguntas aparte con respuestas distintas.
Fuentes: Fla. Stat. §627.714 · Fla. Stat. §718.111(11) · Fla. Stat. §718.112(2)(g) · Fla. Stat. §553.899 · formulario ISO HO 04 35 04 91 · CBS News Miami, 18 de noviembre de 2024.