L'assicurazione condominiale copre un special assessment?
La Sua unità e il Suo edificioRomina Saaied
Tre assessment, tre risposte diverse dalla Sua polizza.
A volte. Una polizza da unit owner emessa in Florida deve prevedere almeno $2.000 di loss assessment coverage, e risponde quando l'assessment nasce da un sinistro che la polizza del condominio copre. Non risponde per una facciata, un tetto o uno structural integrity reserve study. Quelle sono obbligazioni di manutenzione, non sinistri.
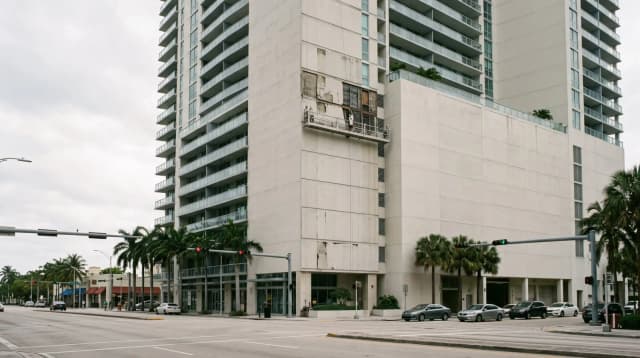
A novembre del 2024, ai proprietari di 1060 Brickell è arrivato un special assessment da $21 milioni — ad alcuni per più di $40.000 ciascuno — per rifare la facciata della Torre 2, sostituire il tetto e risistemare il bordo piscina. L'edificio aveva sedici anni. Era lontanissimo dall'età che fa scattare una milestone inspection, e non ne è servita nessuna perché arrivasse il conto.
La maggior parte dei proprietari che ci chiamano dopo una lettera così è convinta di avere una copertura per quella spesa. Alcuni ce l'hanno. La differenza conviene conoscerla prima che la lettera arrivi, perché a quel punto della polizza non si può più cambiare nulla.
L'assessment che nessuna polizza copre
Cominciamo da qui, perché è la risposta che la gente sta davvero cercando ed è quella che il settore dà con meno franchezza.
Se l'assessment serve a riparare una facciata, rifare un tetto, risistemare il bordo piscina o finanziare quello che uno structural integrity reserve study dice che l'edificio deve accantonare, nessuna polizza assicurativa lo copre. Né la loss assessment coverage, né un endorsement, né un'altra compagnia. Quel prodotto non esiste.
La ragione è strutturale, non tecnica. L'assicurazione risponde a un sinistro: un evento improvviso e accidentale che la polizza nomina. La manutenzione differita e un obbligo di legge di accantonare riserve non sono né l'uno né l'altro. La Florida impone una milestone inspection degli edifici condominiali di tre piani abitabili o più entro il 31 dicembre dell'anno in cui l'edificio compie 30 anni, e ogni 10 anni successivi; un'autorità locale può anticiparla a 25 anni per condizioni come la vicinanza all'acqua salata (Fla. Stat. §553.899). Separatamente, le associazioni devono completare uno structural integrity reserve study per ogni edificio di tre piani abitabili o più, e dal 31 dicembre 2024 i membri di un'associazione controllata dai proprietari non possono più votare per rinunciare alle riserve delle voci che quello studio copre (Fla. Stat. §718.112(2)(g)).
Sono obbligazioni che l'edificio deve per legge. Una polizza assicurativa non è lo strumento che le paga, e chi Le dice il contrario Le sta vendendo qualcosa che non ci sarà.
L'assessment a cui la Sua polizza risponde davvero
Ora la parte che funziona.
Quando l'associazione subisce un sinistro che la sua polizza sui beni copre — un uragano, un incendio, la rottura di una conduttura principale — e il danno supera quello che quella polizza paga, la differenza torna ai proprietari sotto forma di assessment. È per questo che esiste la loss assessment coverage.
Il minimo della Florida è $2.000
Ogni polizza residenziale di un unit owner emessa in Florida deve includere almeno $2.000 di property loss assessment coverage per tutti gli assessment che derivano dallo stesso sinistro diretto, con una franchigia non superiore a $250 per sinistro diretto. Se una franchigia è già stata applicata a un altro danno subito da Lei per lo stesso evento, alla loss assessment coverage non si applica alcuna franchigia (Fla. Stat. §627.714).
Duemila dollari sono un minimo scritto dal legislatore, non un limite che qualcuno ha scelto per il Suo edificio. Contro gli assessment che Miami-Dade sta producendo, è un errore di arrotondamento. Un limite più alto si può comprare, e quello che costa farlo è poco rispetto a quasi tutto il resto di quello che compare sulla Sua declarations page.
L'assessment che cade nel mezzo
Qui c'è il caso che più probabilmente Le capiterà a Miami, e quello in cui la risposta dipende da un dettaglio che quasi nessuno controlla.
Il Suo edificio subisce danni da uragano. La polizza dell'associazione paga, ma ha una franchigia — spesso alta, perché è il consiglio a fissarla in assemblea in base ai fondi disponibili e alla capacità di assessment (Fla. Stat. §718.111(11)(c)). Quella franchigia qualcuno la deve pagare. E torna ai proprietari come assessment.
Quindi: la Sua loss assessment coverage paga un assessment che esiste a causa della franchigia dell'edificio?
Il sottolimite, e la data che lo decide
Dipende da quale edizione dell'endorsement ha la Sua polizza.
L'edizione del 1991 dell'endorsement standard ISO di loss assessment, il HO 04 35, lo dice con tutte le lettere:
"We will not pay more than $1,000 of your assessment that results from a deductible in the policy of insurance purchased by a corporation or association of property owners."
Mille dollari. Non il limite che ha comprato. Se ha portato la Sua loss assessment coverage a $50.000 e l'assessment nasce dalla franchigia dell'associazione, quel modulo vecchio paga $1.000 e si ferma lì. L'edizione del 2000 aveva la stessa restrizione.
La revisione ISO del 2011 ha eliminato quel sottolimite, quindi si applica l'intero limite acquistato. Ma le compagnie non sono obbligate a usare l'edizione ISO corrente, e alcune scrivono moduli propri.
Il che vuol dire che la domanda non è ho la loss assessment coverage?. È quale edizione ho?, e la risposta è stampata sull'endorsement stesso, nei documenti della Sua polizza.
E la franchigia è una spesa comune
Un'ultima cosa che conviene sapere prima di pagare qualsiasi somma.
La Florida è esplicita: tutte le franchigie dell'assicurazione sui beni, e gli altri danni eccedenti la copertura delle polizze che l'associazione mantiene, sono una spesa comune del condominio (Fla. Stat. §718.111(11)(j)). La norma esclude i danni causati da condotta intenzionale, negligenza o mancato rispetto della dichiarazione o del regolamento da parte di un proprietario — ma al di fuori di questo, la franchigia si ripartisce, non si addebita a una singola unità.
Se la Sua associazione Le sta addebitando individualmente la franchigia uragano e nessuno ha sostenuto che il danno l'abbia causato Lei, questo merita una domanda prima che un assegno.
Che cosa dicono davvero le norme
- Milestone inspection, finanziamento del SIRS, facciata, tetto, bordo piscina: No. Non è un sinistro: è un obbligo di manutenzione o di riserva.
- Assessment da un sinistro coperto dalla polizza dell'associazione: Sì, fino al Suo limite di loss assessment.
- Minimo richiesto dalla Florida: Almeno $2.000, con franchigia non superiore a $250.
- Franchigia già applicata a un altro danno dello stesso evento: Nessuna franchigia sulla loss assessment coverage.
- Assessment dalla franchigia dell'associazione, modulo ISO vecchio: $1.000, qualunque limite abbia comprato.
- Assessment dalla franchigia dell'associazione, modulo ISO del 2011: Fino al limite acquistato.
- Chi deve la franchigia dell'associazione: Spesa comune del condominio, con eccezioni ristrette.
Fonti: Fla. Stat. §627.714; Fla. Stat. §718.111(11); Fla. Stat. §718.112(2)(g); Fla. Stat. §553.899; modulo ISO HO 04 35 04 91.
Domande che ci fanno
La mia associazione ha votato l'assessment. Possono addebitare solo a me la franchigia uragano?
In generale no. La Florida tratta le franchigie dell'assicurazione sui beni dell'associazione come spesa comune del condominio. Le eccezioni sono ristrette e passano tutte dalla condotta del proprietario stesso: danno intenzionale, negligenza, o violazione della dichiarazione o del regolamento. Se nessuna di queste La riguarda, chieda come è stato ripartito l'addebito prima di pagarlo.
L'assessment è per il SIRS. Esiste un'assicurazione per quello?
No. Uno structural integrity reserve study dice all'associazione quanto deve accantonare per tetto, struttura, protezione antincendio, impianto idraulico, impianto elettrico, impermeabilizzazione, finestre e porte esterne, e qualsiasi altra voce con un costo di manutenzione differita o di sostituzione superiore a $25.000. Finanziarlo è un obbligo di legge, non un sinistro assicurato, e dalla fine del 2024 i proprietari di un'associazione controllata dai proprietari non possono votare per rinunciare a quelle riserve. La risposta onesta è che questo è un problema di bilancio, non di assicurazione.
Come faccio a sapere quale edizione è il mio endorsement?
È stampata sull'endorsement, di solito come numero di modulo e data: HO 04 35 seguito da quattro cifre. Cerchi nei documenti della Sua polizza l'endorsement di loss assessment. Se non lo trova, la Sua declarations page elenca i moduli allegati alla polizza, e il Suo agente glielo dice in un minuto.
Ho portato il mio limite a $50.000. Sono coperto per $50.000?
Per un assessment che nasce da un sinistro coperto, sì, fino a quel limite. Per un assessment che nasce dalla franchigia dell'associazione, dipende interamente dall'edizione del Suo endorsement: $1.000 con i moduli del 1991 e del 2000, l'intero limite con la revisione del 2011. È il divario più comune tra quello che la gente crede di aver comprato e quello che dice il modulo.
La polizza dell'edificio non ha coperto il danno per niente. La loss assessment aiuta?
La loss assessment coverage risponde ad assessment che nascono da un sinistro, e i rischi a cui risponde seguono i termini della Sua polizza. Se quello che ha subito l'associazione è stata un'alluvione, quella è un'altra domanda con un'altra risposta — il flood è una polizza a parte, con il suo waiting period, e lo stesso vale per quella dell'associazione. Legga che cosa aveva davvero l'edificio prima di supporre dove sia il buco.
Quanto tempo ho per segnalare un assessment una volta votato?
Quello è un altro orologio, e ha una risposta sua — vedi i termini per segnalare un sinistro in Florida. Sapere che la Sua polizza paga non serve a nulla se la finestra per dirlo si è già chiusa.
Se Le è appena arrivato un assessment
La mossa utile non è discutere con la lettera. È leggere due documenti uno accanto all'altro: l'avviso dell'assessment, che dice a che cosa servono i soldi, e la Sua declarations page, che dice se la Sua polizza ha qualcosa da dire al riguardo.
Quei due documenti rispondono alla domanda. Tutto il resto è tirare a indovinare.
We Insure Downtown Miami è un'agenzia indipendente a Brickell. Guardiamo dove si trova la Sua unità, che cosa copre davvero la polizza dell'associazione e che cosa esclude, dove finisce la polizza dell'edificio e comincia la Sua, e — per edifici come quelli di questa stessa via — che cosa deve tenere in conto la copertura di torri e condomini.
Facciamo leggere a noi la Sua declarations pageQuesto articolo descrive come funzionano in generale le norme della Florida su condominio e assicurazioni, e che cosa dice un modulo standard del settore. Non è consulenza sulla Sua polizza né sul Suo edificio, e leggerlo non sostituisce qualcuno che legga i Suoi documenti. Che cosa dicono il Suo contratto e la Sua dichiarazione sono domande a parte con risposte diverse.
Fonti: Fla. Stat. §627.714 · Fla. Stat. §718.111(11) · Fla. Stat. §718.112(2)(g) · Fla. Stat. §553.899 · modulo ISO HO 04 35 04 91 · CBS News Miami, 18 novembre 2024.